︃︁︂︂︂La Facturation Électronique
︂︁Calendrier
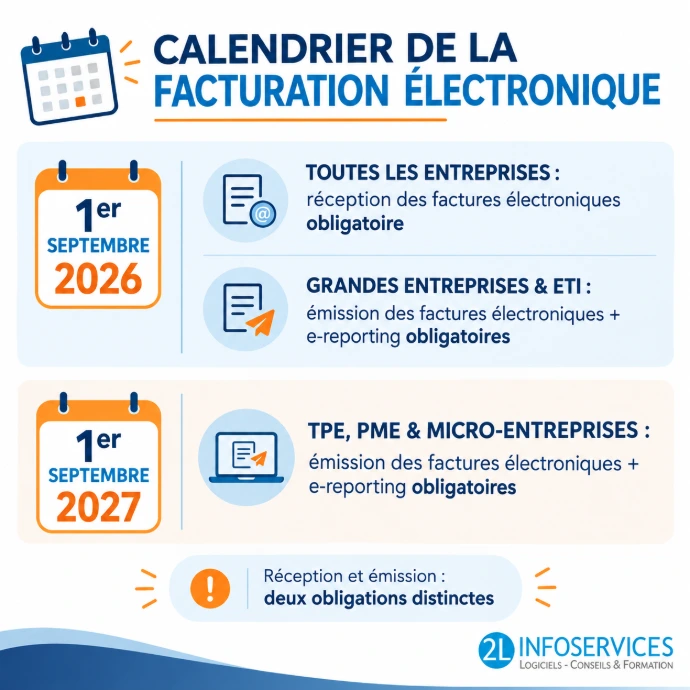
︂︅︄︂︅︄︄︅︅︄︂︅︅︄︄︂︂︅︀︄︅︂︂︂︅︄︄︅︅︄︂︂︅︅︄︄︃La réforme de la facturation électronique en France impose progressivement aux entreprises l'émission et la réception de factures dématérialisées.
Initialement prévue pour 2024, son entrée en vigueur officielle est désormais fixée au 1er septembre 2026 pour la réception de toutes les entreprises et l'émission des grandes entreprises et ETI. Les PME et micro-entreprises auront quant à elles jusqu'au 1er septembre 2027 pour se conformer à l'obligation d'émission.
Cette transition repose sur un modèle en « Y », où les entreprises devront transiter soit par des Plateformes Agrées (PA) accréditées.
L'objectif de l'État est triple : simplifier la gestion administrative, observer l'activité économique en temps réel et lutter efficacement contre la fraude à la TVA. Pour les professionnels, cette réforme nécessite une anticipation immédiate afin d'adapter leurs outils comptables et de sécuriser leurs flux de facturation.
Emission et réception pour tous : le compte à rebours est lancé !
︁︂︂︂︃︂︃︂︅︁︃︅︂︅︄︂︄︄︂︂︂︃︂︃︂︅︁︃︅︂︅︄︂︄︃︄︄︃ La vente se termine dans
Un peu de vocabulaire ?
E-invoicing et e-reporting
︁︂︄︄︅︂︅︄︄︄︂︅︅︄︄︂︃︂︂︅︀︅︂︅︄︄︂︄︂︅︅︄︄︃La réforme de la facturation électronique s'articule autour de deux piliers complémentaires : le e-invoicing (facturation électronique) et le e-reporting (transmission de données de transaction). Ensemble, ils permettent à l'administration fiscale de suivre l'ensemble des flux commerciaux des entreprises.
🏢 Le E-invoicing : Les échanges domestiques
Le e-invoicing concerne l'obligation d'émettre et de recevoir des factures sous forme électronique pour toutes les opérations de ventes de biens ou de prestations de services réalisées entre entreprises établies en France et assujetties à la TVA (opérations dites B2B).
- Le format : Finies les factures au format papier ou PDF simple par e-mail. Les factures doivent désormais être structurées (comme le format mixte Factur-X) pour être lues automatiquement par les ordinateurs.
- Le circuit : Elles transitent obligatoirement par une plateforme intermédiaire (le PPF ou une PDP) qui extrait les données pour le fisc avant de les livrer au client.
🌍 Le E-reporting : Les autres transactions
Le e-reporting est le complément indispensable du e-invoicing. Il consiste à transmettre à l'administration des informations sur les opérations commerciales qui n'entrent pas dans le cadre du e-invoicing. Il s'agit des données de vente pour lesquelles aucune facture électronique domestique n'est émise.
- Les opérations concernées : Les ventes aux particuliers (B2C, comme le commerce de détail) et les transactions avec des entreprises situées à l'étranger (B2B international, importations et exportations).
- Le contenu : L'entreprise ne transmet pas une facture entière, mais un récapitulatif des données d'activité (montant global, TVA collectée) à un rythme régulier, selon son régime d'imposition.
︁︂︄︄︅︂︅︄︄︄︂︅︅︄︄︂︃︂︂︅︀︅︂︅︄︄︂︄︂︅︅︄︄︃Les (nouvelles) mentions obligatoires
︁︂︅︄︅︅︄︅︅︅︄︅︂︅︅︄︄︄︅︂︅︅︄︂︂︀︄︅︂︄︅︅︅︅︄︅︂︂︅︅︄︄︅︂︂︂︅︂︄︃︀︃︁︂︂︃︂︂︂︃︂︄︄︃︅︄︅︅︄︂︅︄︂︄︂︄︂︄︃︅︂︅︄︂︂︃︂︂︂︃︂︄︄︃︅︄︅︅︄︂︅︄︂︄︂︄︄︅︂︂︅︄︃Pour être conforme au Code de commerce et au Code général des impôts (CGI), une facture doit obligatoirement comporter un ensemble de mentions légales détaillées.
Le non-respect de ces règles expose l'entreprise à une amende fiscale de 15 € par mention manquante ou inexacte (plafonnée au quart du montant de la facture) et à une amende administrative.
De plus, l'arrivée de la réforme de la facturation électronique introduit 4 nouvelles mentions obligatoires incontournables pour permettre le routage et le traitement automatique des données par les plateformes agréées.
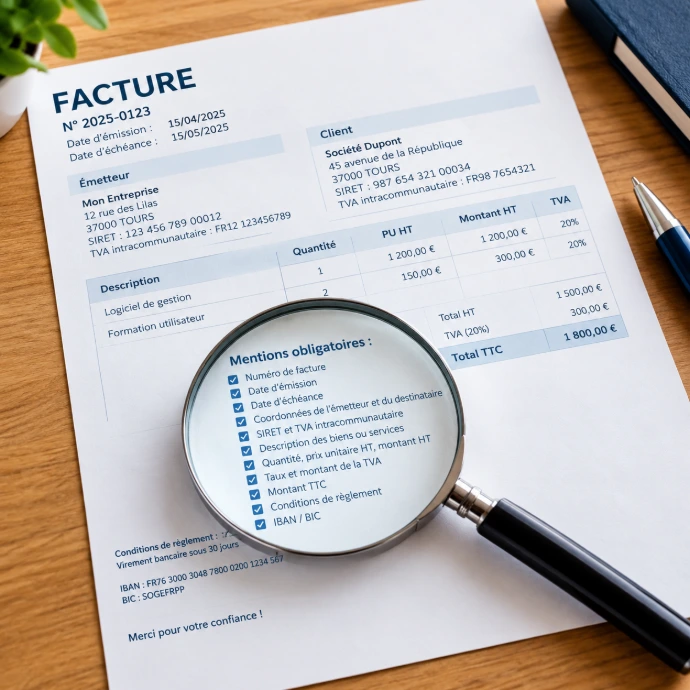
︁︁Voici le récapitulatif exhaustif de toutes les mentions légales classées par catégorie :
1. Les informations générales du document
- Date d’émission : Le jour où la facture est générée.
- Numéro de la facture : Un numéro unique basé sur une séquence chronologique et continue (sans rupture ni doublon).
- Numéro du bon de commande : Si un bon de commande a été préalablement émis par l'acheteur.
2. L’identité des parties (Vendeur et Client)
Pour l’émetteur (le vendeur) :
- Nom ou dénomination sociale et adresse complète du siège social.
- Structure juridique (SARL, SAS, entreprise individuelle, etc.) et montant du capital social.
- Numéro SIREN ou SIRET.
- Numéro de RCS (commerçants) ou Répertoire des Métiers (artisans) suivi de la ville du greffe d'immatriculation.
Pour l’acheteur (le client) :
- Nom (particulier) ou dénomination sociale (professionnel).
- Adresse de facturation (si différente du siège social).
3. Le détail des produits ou des prestations
- Date de l'opération : La date de la vente ou de la fin de réalisation de la prestation de service.
- Désignation précise : Nature, marque, référence des produits ou détail de la prestation de services.
- Quantité et Prix : Le décompte en quantité (nombre d’heures, volume, etc.) et le prix unitaire Hors Taxes (HT).
- Réductions de prix : Remises, rabais, ristournes ou escomptes acquis à la date de l'opération et directement liés à celle-ci.
4. La TVA et les montants financiers
- Numéro de TVA intracommunautaire : Celui du vendeur, ainsi que celui du client professionnel (obligatoire pour les factures B2B professionnelles dont le montant est supérieur à 150 € HT).
- Taux de TVA applicables : Indication distincte du taux si plusieurs taux de TVA s'appliquent sur une même facture (ex: 20 % et 5,5 %).
- Montants totaux : Total général Hors Taxes (HT) et Toutes Taxes Comprises (TTC).
5. Les conditions de règlement (Obligatoire uniquement en B2B)
- Date d'échéance : La date limite à laquelle le paiement doit être effectué.
- Pénalités de retard : Le taux d'intérêt applicable dès le lendemain de la date d'échéance.
- Frais de recouvrement : La mention de l'indemnité forfaitaire légale de 40 € due par tout professionnel en cas de retard de paiement.
- Conditions d'escompte : Le taux accordé en cas de paiement anticipé (ou la mention "Pas d'escompte pour paiement anticipé").
6. Les mentions spécifiques à certaines situations
- Franchise de TVA : La mention "TVA non applicable, art. 293 B du CGI" (pour les micro-entreprises non assujetties).
- Autoliquidation de la TVA : La mention "Autoliquidation" lorsqu'un sous-traitant (notamment dans le BTP) facture Hors Taxes et que c'est le client qui déclare la TVA.
- Artisans du bâtiment : Mention de l'assurance décennale obligatoire, les coordonnées de l’assureur et la couverture géographique.
- Membres d'un CGA / OMGA : La mention "Membre d'une association agréée, le règlement par chèque et carte bancaire est accepté".
🚀 Les 4 NOUVELLES mentions de la facturation électronique
Dans le cadre de la réforme, ces données sont indispensables pour que la facture soit acceptée informatiquement par les plateformes de dématérialisation :
- Le numéro SIREN du client : Obligatoire pour identifier informatiquement l'acheteur professionnel au sein du réseau.
- La catégorie de l'opération : Indiquer clairement s'il s'agit d'une "Livraison de biens", d'une "Prestation de services" ou d'une "Opération mixte" (crucial pour déterminer la date d'exigibilité de la TVA).
- L’adresse de livraison des biens : Si celle-ci est différente de l’adresse de facturation du client.
- L'option pour le paiement de la TVA sur les débits : Si le prestataire de services a opté pour ce régime fiscal, la mention "TVA d'après les débits" doit obligatoirement figurer sur le document.
Odoo, EBP by Shine ou Sage : tous nos logiciels sont prêts !
︁︂︅︄︅︅︄︅︅︅︄︅︂︅︅︄︄︄︅︂︅︅︄︂︂︀︄︅︂︄︅︅︅︅︄︅︂︂︅︅︄︄︅︂︂︂︅︂︄︃Que vous choisissiez Odoo, EBP ou Sage, ces 3 éditeurs ont leur propre plateforme agréée intégrée.
Alors, pourquoi hésiter ?
Faites votre autodiagnostic sur la Réforme de la Facturation Electronique !
Envie de vérifier si vous êtes prêt(e) ou non pour la facturation électronique ?
Faites votre autodiagnostic, et en cas de doute, contactez-nous !
︁︂︄︄︅︂︅︄︄︄︂︅︅︄︄︂︃︂︂︅︀︅︂︅︄︄︂︄︂︅︅︄︄︃Un peu perdu ?
︁︂︅︄︅︅︄︅︅︅︄︅︂︅︅︄︄︄︅︂︅︅︄︂︂︀︄︅︂︄︅︅︅︅︄︅︂︂︅︅︄︄︅︂︂︂︅︂︄︃Que vous soyez auto-entrepreneur, artisan du bâtiment, TPE-PME, SCI commerciale ou LMNP, vous êtes tous concernés !
︅︁︂︅︃︂︄︅︄︄︅︃︄︂︅︃︃︄︀︂︂︄︀︅︀︂︅︄︄︀︃︂︂︄︃Alors ? Qu'attendez-vous pour nous contacter ?
︀︃︁︂︂︃︂︂︂︃︂︄︄︃︅︄︅︅︄︂︅︄︂︄︂︄︂︄︃︅︂︅︄︂︂︃︂︂︂︃︂︄︄︃︅︄︅︅︄︂︅︄︂︄︂︄︄︅︂︂︅︄︃Parlons ensemble de votre projet